中邮证券研报指出,恺英网络业绩稳健增长,传奇盒子打造第二增长曲线。2025年实现归母净利润19.04亿元,同比+16.9%;2026Q1实现归母净利润7.81亿元,同比+50.65%。“996传奇盒子”快速崛起,为公司打开了用户平台业务的全新增长极。看好公司新游成长性,在投流助推下带动公司游戏研发、发行业务线快速增长。公司前瞻布局多模态AI应用,C/B端全线发展。未来AI技术将在体验端与研发端深度重塑游戏生产流程,公司通过在C端原生AI游戏与B端开发平台的前瞻布局,已初步构建起“内容+工具”的双轮驱动体系,有望在下一轮AI游戏浪潮中占据有利身位。看好公司传奇盒子快速放量,构筑第二增长曲线,同时以前瞻性AI布局卡位游戏行业未来方向。维持“买入”评级。
省科技专家服务团赴蒙阴:为企业解难题 助力专用汽车产业升级
2026-06-09
研报掘金丨中邮证券:维持中文在线“增持”评级,积极推进AI技术布局
2026-06-09
研报掘金丨东吴证券:比音勒芬盈利有望底部修复,维持“买入”评级
2026-06-09
小米增持金山 雷军间接增持600万股
2026-06-09
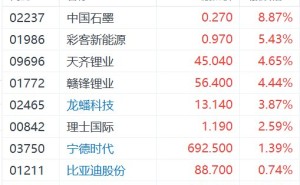
- 港股锂电池概念股走强,天齐锂业、赣锋锂业涨超4%
2026-06-09
杰富瑞上调Docusign目标价至50美元
2026-06-09
深圳水贝商家:近期金价持续走低,很多消费者只看不买
2026-06-09
- 沪上阿姨(2589.HK)拉升大涨超12%
2026-06-09
上期所:将于6月13日、27日开展全市场测试
2026-06-09
- 中型轿车市场风云变幻:特斯拉Model 3强势回归,月销18370辆领跑
2026-06-09