东吴证券研报指出,比音勒芬盈利有望底部修复,高管及董事增持彰显信心。2024年、2025年公司营收同比增长、归母净利润同比下滑,主要系公司逆势投入建设品牌。从盈利指标来看,2025年归母净利润率为历史最低水平。2024、2025年存货周转天数分别为324、352天,处于2019年以来偏低水平,说明公司运营情况较为稳健健康。伴随Q1服装消费整体回暖,公司业绩实现显著修复,同时基于前期费用投放逐步释放效果,盈利水平基本企稳。经过2024、2025年主品牌及新品牌逆势投入,26Q1业绩有所回暖,且盈利水平企稳,结合管理层增持体现发展信心,判断26年起公司运营有望步入恢复区间。维持“买入”评级。
小米增持金山 雷军间接增持600万股
2026-06-09
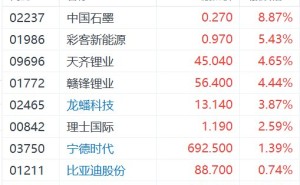
- 港股锂电池概念股走强,天齐锂业、赣锋锂业涨超4%
2026-06-09
杰富瑞上调Docusign目标价至50美元
2026-06-09
深圳水贝商家:近期金价持续走低,很多消费者只看不买
2026-06-09
- 沪上阿姨(2589.HK)拉升大涨超12%
2026-06-09
上期所:将于6月13日、27日开展全市场测试
2026-06-09
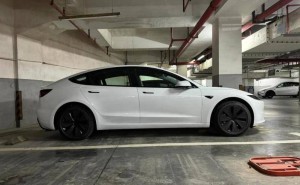
- 中型轿车市场风云变幻:特斯拉Model 3强势回归,月销18370辆领跑
2026-06-09
欧洲芯片股上涨
2026-06-09
国内商品期货收盘:焦煤跌超6%,碳酸锂、集运欧线涨超3%
2026-06-09
- AI翻译翻车引发A股异动!3亿资金“跑错剧组”,英诺激光被错拉10%
2026-06-09