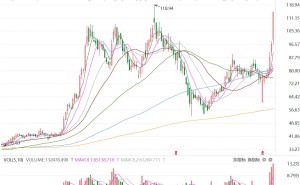
摩根大通发表研报,首次覆盖建滔积层板,给予“增持”评级,目标价65港元,相当于2026及2027年预测市盈率21倍及13倍,对比过去10年平均12.5倍。该行指出,人工智能及一般服务器需求急增,令玻璃布出现大幅短缺,电子级玻璃布价格今年以来已升逾100%,有望提升公司整合利润率及市场份额。该行预测2025至2028年间每股盈利将升8倍,主要驱动因素包括:行业短缺及向高端CCL迁移带动CCL混合平均售价累计上调150%、江西及广东产能扩张项目、未来两年织布机队规模增加75%,以及HVLP1-3铜箔爬坡及HVLP4潜在客户认证。
研报掘金丨东海证券:首予奥赛康“买入”评级,业绩短期承压,研发快速推进
2026-09-23
研报掘金丨浙商证券:维持领益智造“买入”评级,加码新兴产业不改长期增长本色
2026-09-23
研报掘金丨东吴证券:维持汇川技术“买入”评级,目标价78.3元
2026-09-23
研报掘金丨东吴证券:维持能科科技“买入”评级,AI业务继续保持高速增长
2026-09-23
研报掘金丨华鑫证券:维持天孚通信“买入”评级,CPO产品稳定量产交付
2026-09-23
- A股异动丨被爆供货紧张,矢量网络分析仪(VNA)概念股集体大涨,多股涨停
2026-09-23