

开源证券研报指出,华阳股份为山西省属无烟煤龙头,资源储备充足,煤种稀缺性较强,七元矿爬坡与泊里矿转产支撑中期产量接续,精细化成本管控夯实煤炭盈利底盘。西上庄项目投运后,电力业务成为稳定利润补充,钠离子电池实现商业化应用,碳纤维进入产业化验证阶段,为公司提供中长期成长空间。维持盈利预测,预计公司2026—2028年归母净利润分别为30.20/29.94/32.74亿元,对应EPS分别为0.84/0.83/0.91元,当前股价对应PE分别为10.7/10.8/9.9倍,维持“买入”评级。
- 一图看懂本末科技(06731.HK)IPO
2026-09-22
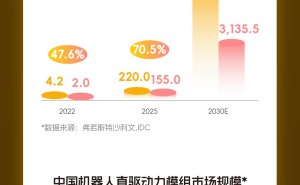
派拉蒙扫清千亿美元并购最后障碍
2026-09-22
英伟达拟追加投资SB Energy 15亿美元 总承诺增至30亿美元
2026-09-22
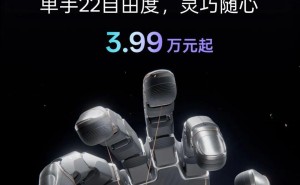
- 宇树科技发布新款五指灵巧手Dex5-S
2026-09-22
阿里云百炼部分语音系列模型降价
2026-09-22
一周超30颗卫星入轨 商业航天进入密集发射期
2026-09-22
部分中小银行上调存款利率
2026-09-22
港股迎来新一轮分拆上市热潮
2026-09-22
珠峰黄金拟折让约17.95%发行合共2.77亿股 净筹约4.427亿港元
2026-09-22
转债下修转股价频次增多 权益反弹带动估值修复
2026-09-22
