

里昂发表研报指,苹果可折叠iPhone Duo的出货前景较市场多数预期更乐观,料可为产品收入、iPhone混合平均售价带来支持,并有助在存储器成本上涨下更好地守住利润率。该行维持苹果“跑赢大市”评级,并将目标价由355美元上调至405美元。该行预计可折叠机2027财年出货3,500万部,2027年历年出货3,800万部,远高于IDC的1,020万部预测;并假设首年约75%来自现有iPhone用户蚕食,但营收仍有成长空间,利润率也将优于预期。另一方面,服务收入预测因付费订阅增长放缓而下调4%;该行认为服务增长更应关注广告,而非付费订阅。该行指,计及可折叠机上调后,2027至2028财年收入预测上调7%至8%,盈利预测则升2%至2.4%,整体仍较市场预期高7%至8%。
A股午评:沪指涨0.16%,超3500股上涨!培育钻石、MLCC概念、医药板块领涨
2026-09-14
A股异动丨终止重大资产重组,普路通跌停,收购电商服务商计划落空
2026-09-14
富国银行下调惠而浦目标价至39美元
2026-09-14
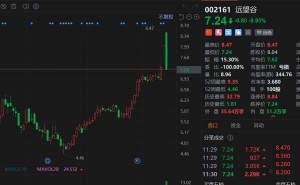
- A股异动丨远望谷高开低走封跌停,上周五股价一字涨停,利好兑现资金离场
2026-09-14
大摩下调赫兹租车目标价至3美元
2026-09-14
飞凯材料(300398.SZ):目前公司紫外固化材料整体产线运行有序
2026-09-14
精锻科技(300258.SZ):公司丝杠相关业务目前已在给客户小批量供货中
2026-09-14
