国盛证券研报指出,百亚股份电商业务改善显著,线下渠道积极调整。2026H1营收/归母净利润同比+6.0%/-4.8%,毛利率稳步提升。材料价格预计从二季度高点之后将呈逐步下行趋势,伴随产品结构升级、营收规模效应逐步释放和电商业务持续改善,公司毛利率有望保持稳中有升。自由点营收同增7.8%,大健康收入占比持续提升;线下积极推进新渠道建设,线上电商节奏逐步恢复。公司作为一次性卫生用品领军企业,核心品牌自由点在大单品矩阵赋能下势能稳步提升,线下由核心五省向外围地区有序扩张。公司当前对应2026年PE为21.0倍,维持“买入”评级。
方正证券(601901.SH):获准向专业投资者公开发行公司债券
2026-09-07
中国医药(600056.SH):聘任张琳为公司董事会秘书
2026-09-07
研报掘金丨东方证券:维持岱美股份“买入”评级,目标价14.40元
2026-09-07
天微电子(688511.SH):终止收购成都秀为科技60%股权及增资扩股事项
2026-09-07
- 格尔软件新设科技公司,含多项AI相关业务
2026-09-07
- 科大讯飞投资成立新公司,含智能机器人业务
2026-09-07
- 招商蛇口、中旅集团在上海成立置业公司,注册资本7.9亿元
2026-09-07
- 哈啰出行在南京成立智行科技公司,注册资本1亿元
2026-09-07
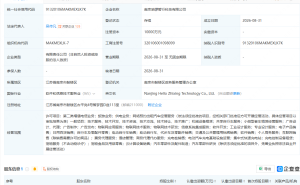
- 深圳国资、软银中国资本等成立科技生命私募创投基金
2026-09-07
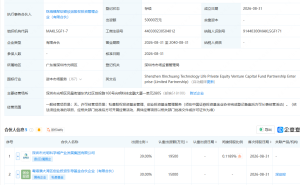
- 中国雄安集团成立雄才咨询公司
2026-09-07